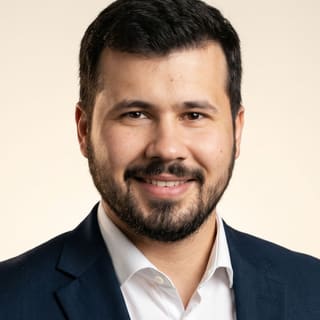
Mirosław Miksiewiczdoradca kredytowycała Polska, telefonicznie i online
Kredyt hipoteczny na pierwsze mieszkanie. Policzony, zanim podpiszesz.
Kredyt dobrany do Ciebie, nie do banku.
Sprawdzę Twoją zdolność, porównam oferty banków, z którymi współpracuję, i przeprowadzę Cię przez dokumenty aż do podpisania umowy. Za moją pracę nie płacisz – wynagrodzenie dostaję od banku.
- 0 zł za moją pracę
- Cała Polska – telefonicznie i online
- Umowę czytamy razem przed podpisem
02 Kalkulator
Policz ratę, zanim porozmawiamy
Ustaw cenę mieszkania, wkład i okres. Zobaczysz ratę i to, ile zmienia pół punktu procentowego – dlatego porównanie ofert ma sens.
Rata – przykład orientacyjny
2 553zł
Przykład orientacyjny, nie oferta banku. Założenia: oprocentowanie 5,9% w skali roku, niezmienne przez cały okres (w praktyce oprocentowanie zmienne się zmienia, a stałe obowiązuje zwykle 5 lat), raty równe, bez prowizji, ubezpieczeń i innych kosztów kredytu. Rzeczywistą ratę i koszt ustala bank po analizie Twojej zdolności – zależą od dochodów, wkładu i oferty. Założenia aktualne na 10.2026.
% w skali roku – możesz wpisać własne.
Poniżej 10% wkładu bank zwykle nie udzieli kredytu bez dodatkowego zabezpieczenia. Jedna z dróg to program z gwarancją BGK (Rodzinny Kredyt Mieszkaniowy), ale ma twarde warunki: m.in. status, posiadane nieruchomości, limity cen. Rata powyżej nie uwzględnia kosztów gwarancji. Sprawdzimy to na konsultacji. Program z gwarancją ma limity ceny.
Przy wkładzie poniżej 20% bank często wymaga dodatkowego zabezpieczenia, np. ubezpieczenia niskiego wkładu – podnosi to koszt kredytu, dopóki nie spłacisz części kapitału. Rata powyżej tego nie uwzględnia. Policzymy to na konsultacji.
Ile zmienia pół punktu procentowego?
Przy tych założeniach różnica wynosi 120 zł miesięcznie, ok. 36 087 zł w całym okresie. Dlatego warto porównywać oferty.
03 Z czym przychodzisz
Z czym do mnie przychodzisz?
Najczęściej to jedna z czterech sytuacji. Każdą zaczynamy od tego samego: od Twoich liczb, nie od oferty.
-
Kupuję pierwsze mieszkanie
Nie wiesz, od czego zacząć i ile bank Ci pożyczy? Najpierw sprawdzamy zdolność i raport BIK, potem szukasz mieszkania w budżecie – nie odwrotnie. Policzę też koszty poza ceną mieszkania, żeby nic Cię nie zaskoczyło u notariusza.
Dowiedz się więcej: Kupuję pierwsze mieszkanie -
Nie mam wkładu własnego
Sprawdzam, czy kwalifikujesz się do programu z gwarancją BGK zamiast wkładu (Rodzinny Kredyt Mieszkaniowy) – warunki są twarde, więc zaczynam od ich weryfikacji. Jeśli nie, liczę kredyt z 10% wkładu.
Zapytaj na konsultacji: Nie mam wkładu własnego -
Mam B2B albo umowę zlecenie
Banki liczą taki dochód bardzo różnie. Jeden powie „wróć za rok”, inny policzy go już teraz. Sprawdzam, gdzie Twój dochód policzy się najlepiej.
Dowiedz się więcej: Mam B2B albo umowę zlecenie -
Mam już kredyt albo kilka rat
Liczę, czy refinansowanie opłaca się po wszystkich kosztach. Jeśli nie – powiem wprost. Kilka drobnych rat potrafi zablokować hipotekę, a czasem konsolidacja przed wnioskiem poprawia zdolność.
Zapytaj na konsultacji: Mam już kredyt albo kilka rat
Cała Polska – telefonicznie i online
Pracuję z klientami z całej Polski – telefonicznie i online.
- Rozmowa telefoniczna albo online
- Na pierwszą rozmowę dokumenty nie są potrzebne
- Umowę czytamy razem przed podpisem
04 Jak pracuję
Cztery kroki. Na każdym wiesz, co się dzieje.
Nie musisz znać się na kredytach. Od tego jestem ja.
-
Krok 1: Rozmowa
Twoje plany, dochody, raty. Telefonicznie albo online. Na pierwszą rozmowę dokumenty nie są potrzebne.
-
Krok 2: Porównanie
Sprawdzam zdolność i porównuję oferty banków, z którymi współpracuję. Każdą liczę w złotówkach: rata, prowizja, ubezpieczenia, koszt przez cały okres.
-
Krok 3: Dokumenty i wnioski
Mówię, co przygotować, i sprawdzam komplet, zanim wniosek trafi do banku. Pilnuję, żeby wszystko było na czas – także termin z umowy przedwstępnej.
-
Krok 4: Umowa
Zanim pójdziesz podpisać, czytamy razem decyzję i projekt umowy: kwotę, marżę, prowizję, ubezpieczenia, zasady nadpłat. Decyzję podejmujesz Ty.
Od złożenia wniosku do wypłaty mija najczęściej 4–8 tygodni (orientacyjnie – zależy od banku i nieruchomości; wpis hipoteki do księgi trwa dłużej i jest osobno).
Umów bezpłatną konsultację05 Koszt
Ile kosztuje moja pomoc? Dla Ciebie 0 zł.
Wynagrodzenie dostaję od banku, w którym zawrzesz umowę. Ty nie płacisz mi nic – ani za rozmowę, ani za porównanie, ani za pomoc z dokumentami.
Skoro płaci bank – czy to nie konflikt interesów?
Może nim być, więc mówię o tym wprost. Wynagrodzenie dostaję od banku po zawarciu umowy. Dlatego pokazuję oferty banków, z którymi współpracuję, obok siebie w złotówkach i dopasowuję je do Twoich potrzeb i możliwości. To nie jest cały rynek. Wybierasz i decydujesz Ty, a decyzję kredytową podejmuje bank.
Szczegóły: Informacje dla klientaCzego nie obiecam?
Decyzji banku. Obiecuję, że powiem wprost, co wpływa na Twoją zdolność i co można poprawić.
Koszty samego kredytu – prowizję, wycenę, ubezpieczenia – pokazuję Ci, zanim cokolwiek podpiszesz.
06 O mnie
Jestem Mirosław. Plan i liczby, nie emocje.
Finanse to moja pasja, a pomaganie w kredytach to moja praca. Pracuję z klientami z całej Polski – telefonicznie i online.
Jak to się zaczęło?
Zaczynałem od inwestowania i sporo straciłem. Nauczyło mnie to jednego: plan i liczby, nie emocje. Dlatego dziś pomagam innym podejść do kredytu spokojnie.
Dlaczego to robię?
Pomagam osobom takim, jakim ja byłem kiedyś. Chcą mieć swoje mieszkanie albo dom i nie wiedzą, jak to wygląda.
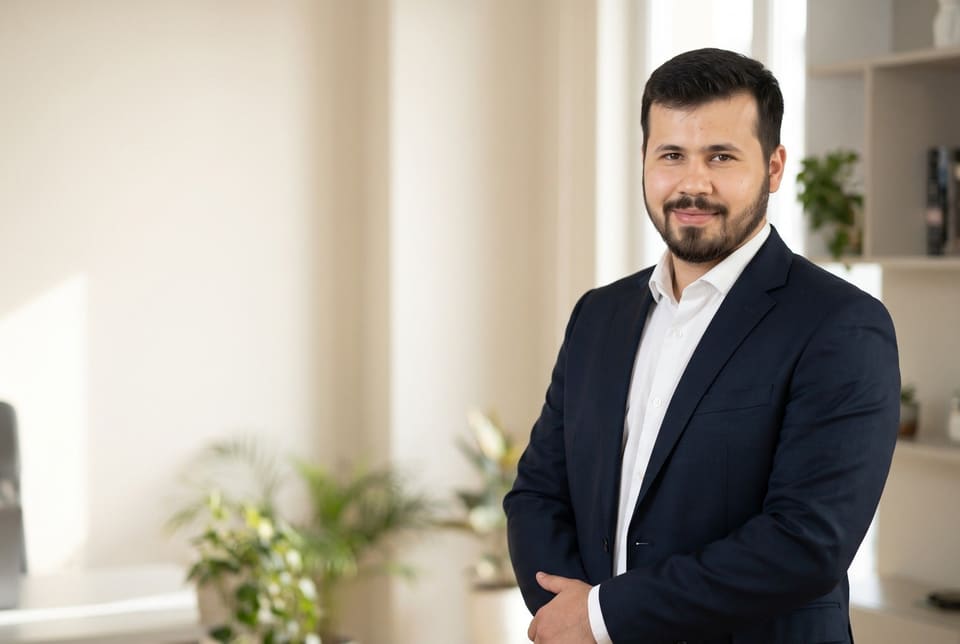
„Wielu ludzi myśli, że kredyt to łańcuch na szyi. Albo wyrok na 30 lat. A to plan, który da się policzyć i ułożyć pod Ciebie.”
07 Pytania
Pytasz – odpowiadam wprost
Ile kosztuje Twoja pomoc?
Dla Ciebie 0 zł. Moje wynagrodzenie pokrywa bank, który sam wybierzesz – i tylko wtedy, gdy kredyt dojdzie do skutku (tzw. success fee). Rozmowa do niczego Cię nie zobowiązuje.
Czy musimy spotkać się na miejscu?
Nie. Pracuję z klientami z całej Polski – rozmawiamy telefonicznie albo online, w terminie, który Ci pasuje.
Ile wkładu własnego potrzebuję?
Standardem jest 20% wartości nieruchomości. Przy 10% bank zwykle wymaga dodatkowego zabezpieczenia, np. ubezpieczenia niskiego wkładu – to podnosi koszt kredytu, dopóki nie spłacisz części kapitału. Bez własnych środków kredyt bywa możliwy tylko w programie z gwarancją BGK (Rodzinny Kredyt Mieszkaniowy), o ile spełniasz jego warunki – sprawdzam je na bieżąco.
Czy dostanę kredyt na B2B albo umowie zlecenie?
To możliwe, ale banki liczą to różnie. Przy zleceniu zwykle potrzebna jest dłuższa historia, często ok. 12 miesięcy. Przy B2B po etacie część banków akceptuje już 3–6 miesięcy, jeśli kontynuujesz współpracę albo pracujesz dalej w tym samym zawodzie. Przy własnej działalności bez wcześniejszego etatu – zwykle 12–24 miesięcy. To liczby orientacyjne – sprawdzam je na Twoich dokumentach.
Co obniża zdolność kredytową?
Raty innych kredytów, ale też karty i limity w koncie – bank liczy przyznany limit, nawet jeśli z niego nie korzystasz. Liczą się również raty 0% i „kup teraz, zapłać później”. Część z tego da się poprawić przed wnioskiem.
Co przygotować na pierwszą rozmowę?
Orientacyjną kwotę, informację o dochodach i formie zatrudnienia oraz listę obecnych rat, kart i limitów. Dokumenty nie są jeszcze potrzebne – przy działalności warto mieć pod ręką PIT i zestawienie przychodów i kosztów.
Ile trwa załatwienie kredytu?
Od złożenia wniosku do wypłaty najczęściej 4–8 tygodni – orientacyjnie, zależy od banku i nieruchomości. Bank ma ustawowo do 21 dni od złożenia kompletnego wniosku, dlatego pilnuję, żeby był kompletny od razu.
Mam już kredyt. Czy warto go refinansować?
To zależy od obecnej umowy i kosztów przeniesienia. Potrzebuję czterech liczb: saldo, rata, oprocentowanie i pozostały okres. Policzę oba warianty. Jeśli zmiana się nie opłaca, powiem to wprost.
Nie ma tu Twojego pytania? Zadaj je na konsultacji
08 Konsultacja
Umów bezpłatną konsultację
Zostaw numer i napisz w dwóch zdaniach, z czym przychodzisz. Oddzwonię osobiście w porze, którą wybierzesz.
- Telefon570 520 785
- E‑mailmiroslaw.miksiewicz@
phinance.pl - Gdzie pracujęcała Polska, telefonicznie i online
Wolisz napisać na Instagramie? Odpiszę osobiście (Instagram, otwiera się w nowej karcie).
Dziękuję, mam Twoje zgłoszenie. Oddzwonię osobiście w wybranej porze. Jeśli wolisz od razu, zadzwoń: 570 520 785.
Nie udało się wysłać zgłoszenia. Sprawdź połączenie i spróbuj jeszcze raz albo zadzwoń: 570 520 785.
Wersja testowa strony – zgłoszenie nie zostało wysłane. Formularz działa tu tylko w trybie podglądu. Zadzwoń: 570 520 785.